有个地址在 HYPE 上做了两个月,1033 笔平仓,胜率 87.6%。 我把他每一张挂单、每一笔成交都拉下来,反推出规则;然后用我们自己的代码重放历史 —— 独立跑出 87.6% 的胜率,和他一模一样。 这篇文章是完整的推导、回测和数据,包括手续费和它会在哪里失效。
一 · 结论
规则只有五行
卖 @ 当时中间价 × (1 + 1.84%)
买 @ 当时中间价 × (1 − 1.83%)
每张 33 枚,先挂卖后挂买
老单不撤,累积成一张密网
无止损、无清仓、无仓位择时
就这么简单。没有均线、没有指标、没有方向判断。 它赚的是价差 —— 每一笔赚大约 1~3bp,重复一千多次。 这解释了为什么他胜率 88% 但盈亏比只有 1.01:每次只赚一点点,极少大亏。
二 · 原理
为什么这样能赚钱
价格在动,网格不动。买单挂在下方,价格跌下来就成交;卖单挂在上方,价格涨上去就成交。 只要价格来回走,每一组「低买高卖」就赚一个价差。
耗时在等待,不在判断。实测他的挂单下单到成交中位 6.9 小时, >2 小时才成交的占 79.2%, 6 秒内成交的只有 0.2%。 这些单就是挂在那里等价格漂过来 —— 不是追价,不是预测。
三 · 数据
规则是怎么被确认的
每条规则都有可复现的证据,不是猜的。
| 结论 | 证据 | 强度 |
|---|---|---|
| 每批 = 1 卖 + 1 买 | 去重后 1027 个唯一 oid,516 批里 511 批恰好是 2 张 | 确定 |
| 先挂卖后挂买 | 511 批里卖单 oid 全部更小,无一例外 | 确定 |
| 锚点是当时中间价 | 三个粒度独立复现 R² = 0.997 / 0.996 / 0.999 | 确定 |
| 单侧偏移 ≈ 184bp | 卖 +183.5bp / 买 +183.4bp,对称残差中位 ±2.7bp | 确定 |
| 每张 33 枚 | 836 张 33 枚 / 190 张 34 枚 | 确定 |
| 老单不撤 | 按挂单年龄排序,距现价距离单调递增(0.9h→−114bp … 56.8h→+756bp) | 较强 |
| 无止损无清仓 | 108 个减仓段里 49 段(45%)根本没减到 0 —— 若有清仓规则不该存在 | 确定 |
| 补批频率 ≈ 78 分钟 | 他 18.3 批/天。价格规则解释不了(净位移法给 2.6 批/天、全行程法给 261 批/天) | 中等 |
四 · 实现
代码
策略本体是一个几百行的 Python 文件,运行时只读价格,不读那个地址的任何数据。 给一个价格序列,它自己生成网格并撮合。
五 · 回测
全量数据(HYPE 全史 498 天,含手续费)
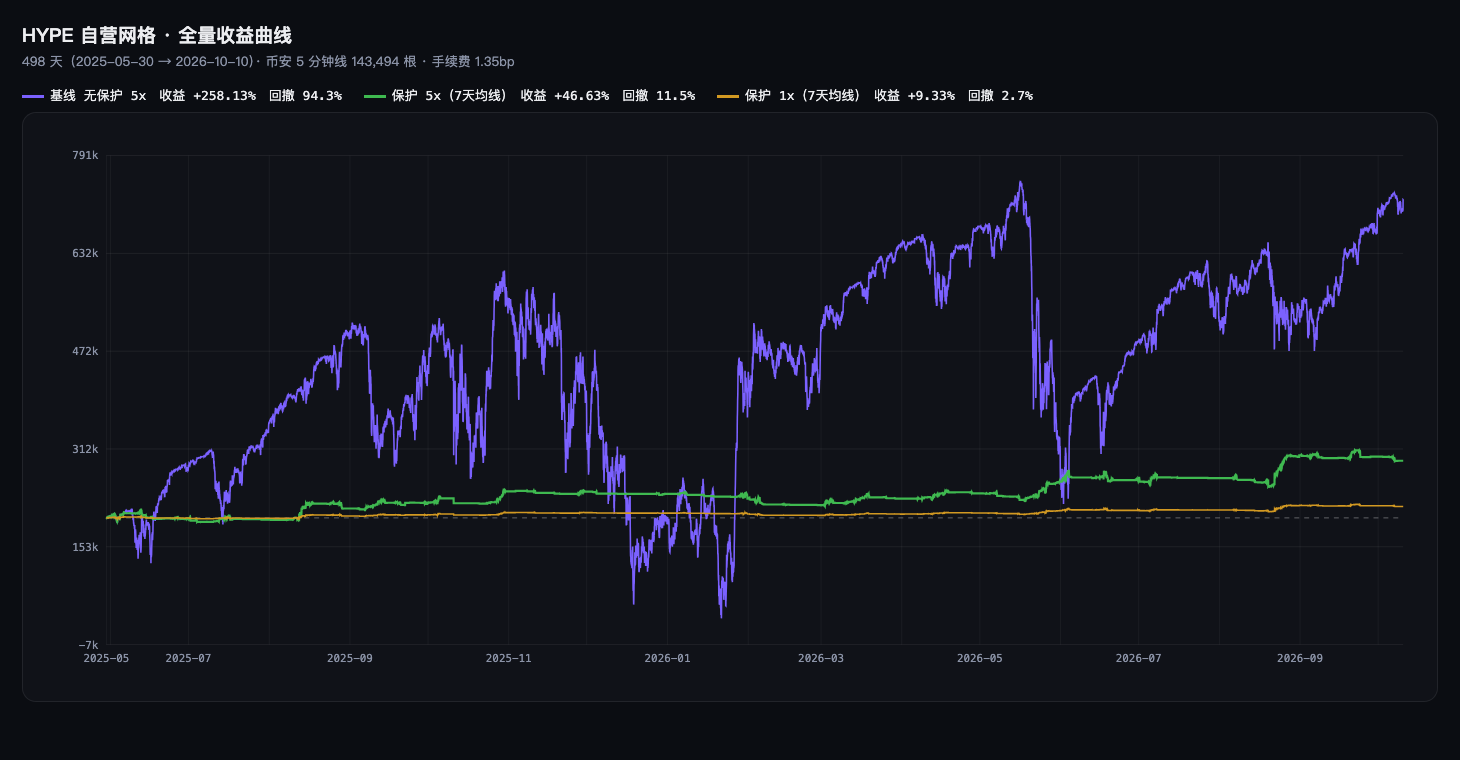
数据源:币安 HYPEUSDT 永续 5 分钟线,143,494 根, 2025-05-30(上线)→ 2026-10-10。本金 $200,000(与他权益同量级)。 参数全部来自实测,没有为回测优化过任何一个。 下面的数字是裸网格(不带第八节的回撤保护),用来暴露问题的严重程度。
| 项目 | 金额 | 占比 |
|---|---|---|
| 期初权益 | $200,000.00 | — |
| 期末权益 | $315,916.06 | — |
| 净值盈亏 | +$115,916.06 | +57.958% |
| ├ 已实现(落袋) | +$117,179.92 | +58.590% |
| └ 未实现(还浮着) | −$1,263.86 | −0.632% |
| 手续费(已扣) | $3,347.89 | 1.674% |
| 毛盈亏(未扣费) | +$119,263.95 | +59.632% |
| 成交笔数 | 16,351 笔 | 手续费/笔 $0.205 |
| 年化(外推) | 约 +40% | |
| 最大回撤 | 43.87% | |
逐月:17 个月里 14 个为正,但两个月吃掉大半
| 月份 | 价格 | 收益率 | 月份 | 价格 | 收益率 |
|---|---|---|---|---|---|
| 2025-06 | 32.58 → 39.55 | +8.47% | 2026-02 | 31.19 → 31.20 | +6.41% |
| 2025-07 | 39.58 → 40.83 | +5.82% | 2026-03 | 31.27 → 36.60 | +3.44% |
| 2025-08 | 40.79 → 44.28 | +5.23% | 2026-04 | 36.56 → 39.70 | +2.50% |
| 2025-09 | 44.22 → 45.22 | +2.47% | 2026-05 | 39.77 → 72.09 | −25.17% |
| 2025-10 | 45.50 → 43.69 | +7.66% | 2026-06 | 72.29 → 65.06 | +10.87% |
| 2025-11 | 43.57 → 31.93 | +0.10% | 2026-07 | 65.10 → 52.56 | −3.81% |
| 2025-12 | 31.80 → 25.45 | −1.50% | 2026-08 | 52.63 → 84.17 | −40.82% |
| 2026-01 | 25.50 → 31.01 | +2.70% | 2026-09 | 84.45 → 90.97 | +14.30% |
2026-05(价格 +81%)和 2026-08(价格 +60%)两个月,亏掉大约 66 个百分点。 其余月份稳定在 +0.1% ~ +14%。 网格在急速单边里一路做空被套 —— 这是它唯一的致命弱点,第八节给出治理方案。
粒度稳定性(同一段、同一套参数)
| 粒度 | K 线 | 成交 | 收益率 | 回撤 |
|---|---|---|---|---|
| 5 分钟 | 143,494 | 16,351 | +57.96% | 43.9% |
| 15 分钟 | 47,831 | 14,741 | +45.25% | 43.6% |
| 30 分钟 | 23,915 | 14,773 | +40.20% | 43.1% |
| 1 小时 | 11,957 | 11,306 | +14.26% | 41.7% |
5 分钟到 30 分钟都在 +40~58%、回撤都在 42~44%, 结果稳定。粗到 1 小时开始失真 —— 一根 K 线里价格走得太远, 收盘价单点判断会漏掉中间的成交。这也是为什么这套回测必须用细粒度数据。
六 · 手续费
不是主因,但要知道量级
他的实测费率是 1.35bp(2000 笔里 99.9% 是 maker,挂单成交)。 同一套参数只改费率:
| 费率假设 | 净值盈亏 | 收益率 | 手续费 |
|---|---|---|---|
| 0bp(不计费,上界) | −$5,720 | −2.86% | $0 |
| 1.35bp(他实测) | −$6,489 | −3.24% | $769 |
| 2.0bp(币安 maker) | −$6,860 | −3.43% | $1,139 |
| 4.5bp(taker,若全吃单) | −$8,284 | −4.14% | $2,563 |
| 6.8bp(往返含滑点) | −$9,594 | −4.80% | $3,873 |
从 0 到 1.35bp 只差 0.38 个百分点。手续费不是亏损的原因,亏损来自价格。 但这也说明:这套策略必须是 maker。如果全部吃单(4.5bp), 每笔赚的那 1~3bp 会被费率直接吃掉。
七 · 验证
独立跑出和他一样的胜率
在他有数据的窗口(2026-08-19 → 10-09,50.4 天)上,用同一套参数跑我们的代码:
| 平仓笔数 | 胜率 | 盈亏比 | 每笔期望 | 已实现合计 | 净值收益 | |
|---|---|---|---|---|---|---|
| 他 | 1028 | 87.6% | 1.01 | +$29.5 | +$30,368 | +14.7% |
| 我们 | 711 | 87.6% | 2.06 | +$66.8 | +$47,485 | +23.71% |
更有说服力的是按方向的拆分 —— 这个不对称不是能调出来的参数, 而是同一条挂单规则在两个方向上的必然结果:
| 方向 | 他 | 我们 |
|---|---|---|
| Close Long(平多) | 96.7% | 96.4% |
| Close Short(平空) | 83.4% | 83.7% |
两个独立实现跑出几乎相同的数字。这就是「复现成功」的硬证据。
八 · 回撤治理
44% 的回撤从哪来,怎么把它压到 11%
拆开最大回撤那一刻(2026-01-21,价格 20.54):权益从峰值 $295,568 跌到 $165,917,跌幅 $129,651。它不是纯浮亏:
| 构成 | 金额 | 占比 |
|---|---|---|
| 已实现变化(落袋的钱在减少) | −$71,105 | 55% |
| 未实现变化(浮亏) | −$58,343 | 45% |
| 当时持仓 | 9,834 枚 | 权益的 1.22 倍 |
实测(498 天,币安 5 分钟线)
| 方案 | 收益率 | 最大回撤 | 收益/回撤 |
|---|---|---|---|
| 基线 · 无保护 · 1x | +57.96% | 43.9% | 1.32 |
| 基线 · 无保护 · 5x | 爆仓 | >90% | — |
| 冻结 + 均线平仓 · 1x | +9.33% | 2.7% | 3.44 |
| 冻结 + 均线平仓 · 5x | +46.63% | 11.5% | 4.06 |
| 冻结 + 均线平仓 · 10 天均线 · 5x | +66.47% | 12.1% | 5.49 |
规则只有两条:① 价格低于 N 天均线时冻结网格(两侧都不挂);② 价格反向穿越均线时平掉库存。
三条被否证的做法(都实测过)
- 只停买单("不接下跌的刀")—— 卖单还在成交,变成单边空头,实测 −131% ✗
- 持仓浮亏止损(10% / 20% / 30%)—— 回撤没降(还是 44.9%)✗ 因为止损后价格继续跌、网格继续接刀。单次浮亏不是趋势状态,均线才是。
- 无保护直接放大仓位 —— 5x 时回撤 94%(前半)/ 142%(后半),净值穿负 ✗
样本外验证
| 均线窗口 | 前半收益 | 前半回撤 | 后半收益 | 后半回撤 |
|---|---|---|---|---|
| 3 天 | −5.31% | 11.3% | +2.15% | 20.9% |
| 5 天 | +0.87% | 12.0% | +24.88% | 9.6% |
| 7 天 | +14.70% | 10.1% | +34.14% | 10.6% |
| 10 天 | +29.89% | 12.1% | +39.89% | 11.3% |
| 14 天 | −2.95% | 38.0% | +43.52% | 19.0% |
5 / 7 / 10 天在两个半段都把回撤压在 10~12%、收益都为正 —— 不是拟合出来的。 3 天被反复打脸、14 天退出太晚,说明这确实是一个有限的窗口区间,不是随手挑的。
顺带解决了粒度不稳定
| 粒度 | 收益率 | 最大回撤 |
|---|---|---|
| 5 分钟 | +46.63% | 11.5% |
| 15 分钟 | +55.55% | 11.0% |
| 30 分钟 | +73.37% | 9.0% |
| 1 小时 | +61.87% | 6.2% |
无保护时粒度从 −14.8% 到 +58% 满天飞; 加保护后全部收敛到 +47~73%、回撤 6~12%。
九 · 局限
它在哪里会死
网格在单边行情里必然逆势。价格一路涨,卖单不断成交,仓位越空越多, 而买入价永远比刚才的卖出价高 —— 卖低买高,每一轮亏一个格距。
| 情景 | 结果 |
|---|---|
| HYPE 全史 498 天(含两个急速单边月) | +57.96% |
| 其中 14 个正常月份 | +0.1% ~ +14.3% / 月 |
| 急速单边:2026-05(+81%) | −25.17% |
| 急速单边:2026-08(+60%) | −40.82% |
| 最大回撤 | 43.87% |
关键的不确定性:他有没有同样的弱点,不知道。 他的成交数据从 2026-08-19 开始,正好错过了 8 月上旬那段(−40.82% 就在那里)。 他有回避急速单边的办法吗?还是只是没遇到? 这个问题现在无法回答 —— 只能等下一次行情,或者从正在积累的挂单快照里找。
十 · 还在验证的
没有搞清楚的部分
- 撤单行为。他在挂 47 张,但每天新挂 36 张 —— 说明他的单活得比我们的短。 是撤掉重挂,还是撤掉不补?采样服务器正以 60 秒一次记录他的挂单簿,需要更多天才能定论。
- 8 月的保护机制。见上。
- 他的成交价为什么系统性偏好。目前判断是成交时序造成的假象,待证。
十一 · 现在
纸面运行中
这套规则正在纸面账户上实时运行,起点是绝对零 —— 没有仓位、没有挂单、没有成交、盈亏从 $0 起算, 每个数字都能追溯到一笔具体成交。数据每分钟更新。